
החזר מעסיק עבור פרמיות ביטוח בריאות: איך פועלים קיזוזי פרמיות
כשמדובר בתמריצי רווחה במקום העבודה, מעט מאוד הטבות מייצרות השפעה מיידית ומוחשية כמו קיזוזי פרמיות. באמצעות כיסוי חלק מפרמיות ביטוח הבריאות של העובדים, מעסיקים יכולים לתגמל התנהגויות בריאות באופן שמפחית ישירות את ההוצאות החודשיות של העובד. גישה זו לא רק מעודדת השתתפות בתוכניות רווחה אלא גם מחזקת את השימור, שביעות הרצון והערך הנתפס של חבילת ההטבות שלכם.
החזר מעסיק עבור פרמיות ביטוח בריאות הוא אפשרי בהחלט – עם תכנון נכון של התוכנית ועמידה בדרישות הרגולציה. לאלה התוהים “האם מעסיק יכול להחזיר לעובד את פרמיות ביטוח הבריאות?”, התשובה היא כן – בתנאי שמבנה התוכנית והציות לרגולציה מנוהלים כהלכה. בניית קיזוז פרמיות במסגרת תוכנית רווחה מאפשרת לכם לקשר ישירות בין תגמולים פיננסיים להשתתפות ב רפואה מונעת פעילויות, בריאותוהתנהגויות בריאות אחרות.
בין אם אתם בודקים כיצד להחזיר לעובדים עבור פרמיות ביטוח בריאות בפעם הראשונה או מחפשים לייעל תוכנית רווחה קיימת, הבנת אופן הפעולה של קיזוזי פרמיות והסיבות ליעילותם הגבוהה תעזור לכם לעצב אסטרטגיית תגמול שמספקת תוצאות מדידות.
בבלוג זה, נפרט כיצד קיזוזי פרמיות משתלבים בתוכנית רווחה רחבה יותר, כיצד להגדיר אותם בהתאם לרגולציה, ואת הנתונים שמוכיחים את הערך שלהם.
תוכן העניינים
- מהו קיזוז פרמיה וכיצד פועל החזר מעסיק עבור פרמיות ביטוח בריאות
- למה קיזוזי פרמיות עובדים: הקשר בין מעורבות ל-ROI
- עיצוב תוכנית קיזוז פרמיות שמביאה תוצאות
- ציות לרגולציה וניהול שהופכים לקלים מתמיד
- יישומים מהעולם האמיתי: דוגמאות מלקוחות IncentFit
- הטיעון העסקי בעד קיזוזי פרמיות
- סיכום ושלבים הבאים
- קיזוזי פרמיות: שאלות נפוצות
מהו קיזוז פרמיה וכיצד פועל החזר מעסיק עבור פרמיות ביטוח בריאות
קיזוז פרמיית ביטוח בריאות הוא סוג של תמרץ רווחה שבו עובדים יכולים להפחית את פרמיות ביטוח הבריאות שלהם על ידי עמידה ביעדי בריאות מוגדרים, כגון השלמת בדיקת מדדים פיזיולוגיים (ביומטרית), השתתפות באתגרי כושר, או שמירה על לוחות זמנים של טיפולי מנע. זוהי אחת הדרכים הפשוטות ביותר לבנות החזר מעסיק עבור פרמיות ביטוח בריאות תוך שמירה על עמידה בדרישות הרגולציה.
בניגוד לכרטיסי מתנה או נקודות, קיזוזי פרמיות מפחיתים ישירות את ההוצאות הישירות (out-of-pocket) של העובד על שירותי בריאות. הקלה פיננסית מיידית וגלויה זו הופכת אותם לאחד מתמריצי הרווחה המוערכים ביותר.
למה הם זוכים לתשומת לב:
דווח עלות ביטוח הבריאות ממשיכה לטפס, כאשר הפרמיות לכיסוי משפחתי הגיעו ל-25,572 דולר – עלייה של 7% מהשנה הקודמת. במקביל, חברות רבות נאבקות לשמור על מעורבות העובדים בתוכניות רווחה, כאשר שיעור ההשתתפות הממוצע עומד על 20–40% בלבד.
קיזוזי פרמיות מתמודדים עם שתי הבעיות הללו ישירות. על ידי מתן הפחתה ישירה בתשלומי הפרמיה החודשיים, מעסיקים יוצרים מניע עוצמתי ומוחשי שהעובדים מרגישים ישירות בתלוש השכר שלהם. נתוני IncentFit מראים ששיעורי ההשתתפות הממוצעים בתוכניות קיזוז פרמיות עומדים על 60-75%, המייצגים זינוק משמעותי במעורבות בהשוואה לתמריצים אחרים. השתתפות גבוהה זו מתורגמת לתוצאות בריאותיות טובות יותר, שביעות רצון מוגברת מההטבות ואסטרטגיית רווחה משתלמת יותר עבור מעסיקים.
למה קיזוזי פרמיות עובדים: הקשר בין מעורבות ל-ROI
קיזוזי פרמיות מצליחים מכיוון שהם מקשרים ישירות בין יעדי המעסיק (עובדים בריאים יותר, עלויות תביעות נמוכות יותר, שימור עובדים חזק יותר) לבין סדרי העדיפויות של העובדים (שירותי בריאות במחיר סביר ותגמולים משמעותיים). בניגוד להטבות מופשטות, הם מטפלים בנקודת כאב פיננסית אמיתית שהעובדים חושבים עליה מדי חודש: עלות ביטוח הבריאות.
כאשר התמריץ קשור למשהו שהעובדים כבר משלמים עליו ומעריכים, המוטיבציה מגיעה באופן טבעי. זה לא רק עניין של נפנוף בגזר; מדובר בהסרת הוצאה אמיתית וחוזרת בתמורה לפעולות בריאות. הקשר הזה בין תועלת אישית ליעדים ארגוניים הוא הסיבה לכך שקיזוזי פרמיות עולים בעקביות על תמריצי רווחה אחרים הן מבחינת השתתפות והן מבחינת השפעה.
שלוש סיבות לכך שהם עולים על תמריצים אחרים:
- ערך נתפס גבוה
- חיזוק התנהגותי
- פוטנציאל החזר על השקעה (ROI)
ערך נתפס גבוה
אפילו הפחתות צנועות מרגישות משמעותיות לאורך זמן. לדוגמה, הפחתת פרמיה של 20 דולר לחודש שווה ל-240 דולר לשנה, ובניגוד לכרטיס מתנה חד-פעמי של 50 דולר, הטבה זו מופיעה חודש אחר חודש. אותה השפעה חוזרת ונשנית מחזקת את ערך התוכנית בתודעתו של העובד, ומגדילה את הסבירות שיישאר מעורב לאורך כל השנה.
חיזוק התנהגותי
כרטיסי מתנה או בונוסים נקודתיים מובילים לעיתים קרובות להשתתפות של "פעם אחת ודי", שבה עובדים משלימים פעילות יחידה כדי לדרוש את הפרס ואז מתנתקים. קיזוזי פרמיות עובדים אחרת – ניתן לקשר אותם להתנהגויות מתמשכות כגון עמידה ביעדי טיפול מנע רבעוניים, השתתפות באתגרים חודשיים, או שמירה על שיפור במדדים ביומטריים. מבנה זה מתגמל פעולה עקבית, המובילה ליצירת הרגלים מתמשכים ושיפור בתוצאות הבריאותיות.
פוטנציאל החזר על השקעה (ROI)
קיזוזי פרמיות אינם עוסקים רק בהשתתפות, אלא בשיפורים מדידים בבריאות ובעלויות. על ידי קישור התמריץ לפעולות ספציפיות ובעלות השפעה רבה, כגון ניהול מחלות כרוניות, השלמת בדיקות שנתיות או מעורבות בתוכניות רווחה ממוקדות, מעסיקים יכולים להפחית הוצאות בריאות מיותרות לאורך זמן. עובדים בריאים יותר פירושם פחות תביעות, היעדרות נמוכה יותר, והחזר חזק יותר על השקעות ברווחה.
עיצוב תוכנית קיזוז פרמיות שמביאה תוצאות
תוכנית קיזוז פרמיות מעוצבת היטב עושה הרבה יותר מסתם הנחה – היא מניעה מעורבות מתמשכת, מתיישרת עם יעדי הבריאות של החברה, וברת-קיימא מבחינה פיננסית עבור המעסיק. התוכניות המוצלחות ביותר הן מכוונות, שקופות ובנויות לניהול קל.
התוכניות המוצלחות ביותר הן מכוונות, בנויות היטב ועוקבות אחר מערך ההנחיות הברור שלהלן:
- הגדרת יעדים מדידים
- בחירת המבנה שלכם
- תקשורת ברורה ותכופה
- אוטומציה של מעקב ותשלומים
- סקירה ושיפור שנתיים
שלב 1: הגדרת יעדים מדידים
התחילו בזיהוי מדויק של מה שתרצו להשפיע עליו. קיזוזי פרמיות עובדים בצורה הטובה ביותר כאשר הם קשורים לפעולות ספציפיות וניתנות מעקב, כגון:
- הגדלת שיעורי ההשתתפות בטיפולי מנע
- עידוד פעילות גופנית באמצעות אתגרים
- עידוד בדיקות שנתיות או בדיקות מדדים פיזיולוגיים
- תמיכה בניהול מחלות כרוניות
היו ברורים לגבי אילו תוצאות חשובות ביותר לארגון שלכם. זה ינחה את אופן בניית התגמולים ומעקב אחר ההצלחה.
שלב 2: בחירת המבנה שלכם
המבנה שלכם צריך להתאים הן לתקציב והן ליעדי המעורבות שלכם. גישות נפוצות כוללות:
- סכום אחיד – 25 דולר לחודש עקב עמידה בדרישות ההשתתפות.
- תגמולים מדורגים – 10 דולר לחודש עבור השלמת פעילות אחת, 20 דולר לחודש עבור שתיים או יותר.
- תמריצים עונתיים – הצעת הפחתות נוספות בחודשים בעלי מעורבות גבוהה באופן מסורתי (למשל, ינואר, ספטמבר).
שלב 3: תקשורת ברורה ותכופה
שקיפות היא קריטית. השתמשו בשפה פשוטה ובדוגמאות מוחשיות:
“הרוויחו עד 300 דולר בשנה הנחה על פרמיות הבריאות שלכם על ידי השלמת בדיקת מדדים ושתי פעילויות רווחה בכל רבעון.”
טיפים מרכזיים לתקשורת:
- הכריזו על התוכנית הרבה לפני תאריך ההתחלה.
- שתפו תזכורות במרווחי זמן מרכזיים (למשל, 30 יום לפני מועדי היעד).
- השתמשו בערוצים מרובים, כולל אימייל, אינטראנט, ערכות כלים למנהלים ופגישות הטבות.
שלב 4: אוטומציה של מעקב ותשלומים
מעקב ידני אחר השתתפות עלול להיות גוזל זמן ומועד לשגיאות. פלטפורמות כמו IncentFit משלבות מעקב אחר פעילויות רווחה עם מערכות שכר והטבות, ומבטיחות ש:
- עובדים רואים הפחתות בפרמיות באופן אוטומטי בתלושי השכר שלהם.
- צוותי משאבי אנוש אינם טובעים בגיליונות נתונים או בבקשות אימות.
- הדיווח לצורכי עמידה ברגולציה מתבצע בצורה חלקה.
שלב 5: סקירה ושיפור שנתיים
השתמשו בנתוני השתתפות, מגמות מעורבות ותוצאות בריאותיות כדי לבצע התאמות אסטרטגיות:
- הגדילו את סכום התגמול אם ההשתתפות מדשדשת.
- החליפו פעילויות כדי לשמור על מעורבות העובדים.
- התאימו לוחות זמנים כך שיתאימו לדפוסים העונתיים של כוח האדם שלכם.
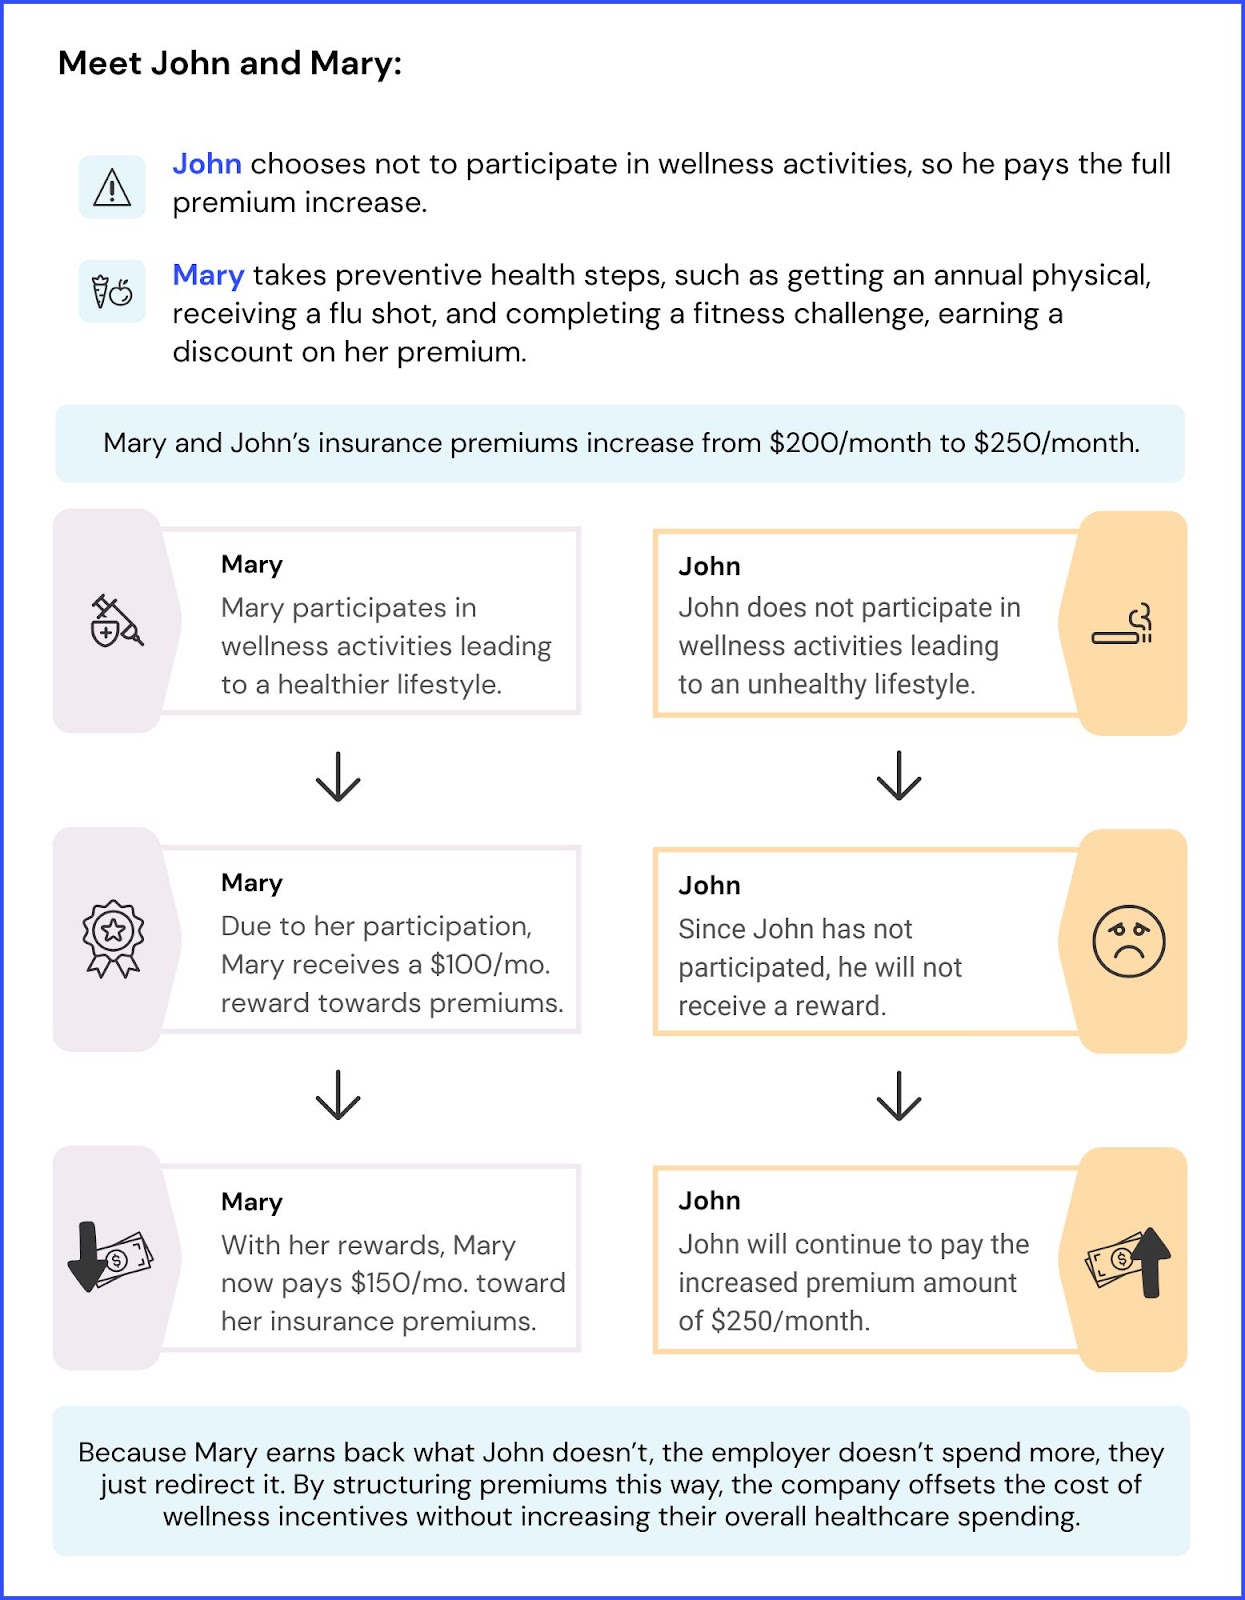
דוגמה למימון ללא נטל נוסף על המעסיק
קיזוזי פרמיות לא חייבים להגדיל את הוצאות ההטבות שלכם. מעסיקים רבים קובעים את תרומת הפרמיה "ברירת המחדל" גבוהה מעט ולאחר מכן מחילים קיזוז עבור עובדים העומדים בדרישות התוכנית.
אם מחצית מהעובדים שלכם משתתפים, ההפרשות מצד העובדים שאינם משתתפים יכולות לממן בפועל את ההנחות עבור אלה שכן. מבנה זה מתגמל מעורבות מבלי להעניש איש – מי שאינו משתתף פשוט משלם את התעריף הרגיל, בעוד שהמשתתפים נהנים מפרמיות מופחתות.
ציות לרגולציה וניהול שהופכים לקלים מתמיד
תוכנית קיזוז פרמיות אינה עוסקת רק ביצירת תמריצים, אלא עליה גם לציית להנחיות משפטיות ולהיות קלה לניהול. הנה כיצד להבטיח שאתם נשארים תואמים לרגולציה תוך שמירה על תהליך נטול מתח עבור צוותי משאבי אנוש.
דרישות ציות מרכזיות:
- השתתפות מרצון
- חלופות סבירות
- תקרות ערך תמריץ
- פרטיות ועמידה בחוק HIPAA
- התאמה לוועדת שוויון הזדמנויות בעבודה (EEOC)
השתתפות מרצון
על פי חוק הגנת החולה וטיפול בר-השגה (ACA), ההשתתפות בתוכניות רווחה חייבת להיות מרצון. עובדים שבוחרים שלא להשתתף אסור שיעמדו בפני עונשים מלבד עצם אי-קבלת התמריץ.
חלופות סבירות
אם עובד אינו יכול לעמוד בדרישות עקב מצב רפואי, עליכם להציע חלופה סבירה כדי לזכות בתמריץ.
תקרות ערך תמריץ
דווח חוק הגנת החולה וטיפול בר-השגה (ACA) מגביל תמריצי רווחה הקשורים לתוצאות בריאותיות ל-30% מסך עלות הכיסוי (או עד 50% עבור תוכניות גמילה מעישון). ודאו שהקיזוזים שלכם נופלים בגבולות אלו.
פרטיות ועמידה בחוק HIPAA
כל מידע בריאותי שנאסף לצורך השתתפות חייב להישמר בסודיות ומאובטח, עם גישה מוגבלת אך ורק למי שזקוק לו.
התאמה לוועדת שוויון הזדמנויות בעבודה (EEOC)
ודאו שתכנון התוכנית אינו מפלה אף אוכלוסייה מוגנת ושדרישות ההשתתפות נגישות באופן שוויוני בקרב כוח האדם שלכם.
בעוד שציות לרגולציה מגן על הארגון שלכם מבחינה משפטית, ניהול מיועל מבטיח שהתוכנית תפעל בצורה חלקה באמת. קיזוזי פרמיות יכולים להיות כלי מעורבות רב-עוצמה, אך ללא המבנה התפעולי הנכון, הם עלולים להפוך לכאב ראש עבור צוותי משאבי אנוש וההטבות. באמצעות בניית אוטומציה, אינטגרציה עם מערכות קיימות ושמירה על תקשורת ברורה, תוכלו לספק את השפעת התמריץ מבלי להוסיף נטל ניהול.
טיפים ניהוליים לפעילות חלקה:
- שילוב עם חברות הביטוח ומערכות השכר
- אוטומציה של מעקב וזכאות
- תקשורת בנושא רגולציה בשפה פשוטה
- סקירה שנתית לדיוק ורלוונטיות
שילוב עם חברות הביטוח ומערכות השכר
שתפו פעולה עם חברת הביטוח שלכם כדי להחיל קיזוזי פרמיות ישירות על ניכויי השכר, כך שעובדים יראו את החיסכון באופן אוטומטי.
אוטומציה של מעקב וזכאות
השתמשו בפלטפורמת הרווחה שלכם (כמו IncentFit) כדי לעקוב אחר פעילויות בזמן אמת ולהפעיל קיזוזים ללא התערבות ידנית של משאבי אנוש.
תקשורת בנושא רגולציה בשפה פשוטה
הימנעו מזרגון (מונחים מקצועיים מסובכים) של הטבות. אמרו לעובדים בדיוק מה עליהם לעשות, מתי לעשות זאת, וכיצד יראו את החיסכון.
סקירה שנתית לדיוק ורלוונטיות
בחנו נתוני השתתפות, כללי ציות והסכמי ספקים כדי להבטיח שהתוכנית תישאר תחרותית ומותאמת לדרישות החוק.
יישומים מהעולם האמיתי: דוגמאות מלקוחות IncentFit
קיזוזי פרמיות אינם רק תיאוריה, הם עובדים עבור ארגונים בכל התעשיות והגדלים. על ידי קישור תמריצים פיננסיים משמעותיים ישירות לפעולות בריאות, מעסיקים אלו ראו זינוקים מדידים במעורבות, בהשתתפות בטיפולי מנע ובשביעות רצון הכללית של העובדים.
להלן שלוש דוגמאות לאופן שבו לקוחות IncentFit ביססו את התוכניות שלהם ואת התוצאות שהשיגו.
דוגמה 1 – חברת שירותים מקצועיים (1,500+ עובדים)
באמצעות IncentFit, חברת שירותים מקצועיים זו העניקה לעובדים הזדמנות להרוויח עד 960 דולר בשנה לקראת פרמיות ביטוח הבריאות שלהם. עובדים יכלו לבחור מתוך עשרות פעילויות – ביקורים במתקני כושר, בדיקות מנע, הערכות בריאות, ואפילו מדיטציה – והרוויחו נקודות לקראת הקיזוז שלהם.
תוצאה: 67% מהעובדים השתתפו, הרבה מעל ממוצע התעשייה העומד על 20–40% לתמריצי רווחה.
תובנה עיקרית: תפריט רחב של אפשרויות אומר שעובדים יכלו להיות מעורבים בדרכים המתאימות לאורח החיים שלהם, בעוד שהמעקב והדיווח האוטומטיים של IncentFit שמרו על פשטות הניהול.
דוגמה 2 – חברת ייצור (4,000+ עובדים)
יצרנית זו השתמשתה ב-IncentFit כדי להציע עד 600 דולר בשנה בהפחתות פרמיות עבור השלמת פעילויות טיפול מנע בעלות ערך גבוה כמו בדיקות מדדים פיזיולוגיים (ביומטריות), בדיקות גופניות שנתיות, בדיקות שיניים וראייה, והערכות בריאות.
תוצאה: ההשתתפות טיפסה בהתמדה במשך שלוש שנים, והגיעה ל-74% בשנה שעברה.
תובנה עיקרית: קישור התגמולים הגבוהים ביותר לפעילויות טיפול מנע דחף בעקביות את ההשתתפות כלפי מעלה, והגיע לשיא של כמעט שלושה רבעים מכוח האדם. הנתונים מציעים שתמריצים ברורים ובעלי ערך כספי גבוה המקושרים לפעולות ספציפיות יכולים לעלות על תמריצי רווחה גנריים.
דוגמה 3 – חברת בנייה (250+ עובדים)
בתעשייה הדורשת מאמץ פיזי רב, חברת בנייה זו רצתה להפוך את הטבות הרווחה למוחשיות. באמצעות IncentFit, הם אפשרו לעובדים להרוויח עד 520 דולר בשנה לקראת פרמיות על ידי השלמת בדיקה גופנית ובדיקת מדדים (ביומטרית), בתוספת של עד 240 דולר בשנה בתגמולים נוספים בתלוש השכר עבור פעילויות כמו התעמלות, השתתפות במפגשי "ארוחת צהריים ולמידה", או רישום שעות התנדבות.
תוצאה: 67% מהעובדים השתתפו, למרות לוחות זמנים משתנים ואתרי עבודה מגוונים.
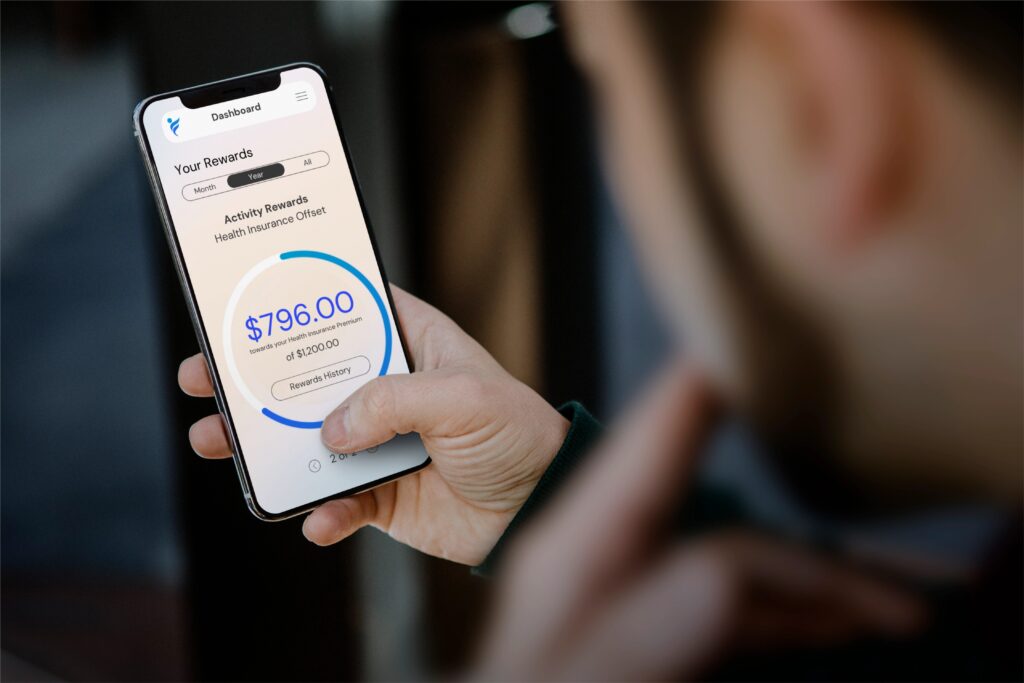
תובנה עיקרית: שילוב קיזוזי פרמיות עם אפשרויות תגמול גמישות העניק לעובדים דרכים מרובות ליהנות מהטבות, והמעקב הידידותי למובייל של IncentFit הפך את ההשתתפות לקלה מכל מקום.
הערה: דוגמאות אלו מדגישות גם דינמיקה פיננסית חשובה – עובדים שאינם משתתפים מקזזים לעיתים קרובות את עלות התגמולים עבור אלה שכן משתתפים. המשמעות היא שקיזוזי פרמיות אינם חייבים להיות נטל פיננסי נטו עבור מעסיקים, במיוחד כאשר שיעורי ההשתתפות נעים סביב 50–70%.
הטיעון העסקי בעד קיזוזי פרמיות
קיזוזי פרמיות אינם סתם הטבה שנועדה "להרגיש טוב"; הם השקעה אסטרטגית המועילה הן למעסיקים והן לעובדים בדרכים מוחשיות ומדידות. כאשר הם מתוכננים מתוך מחשבה, הם מספקים תשואות הרבה מעבר למה שתמריצי רווחה מסורתיים משיגים.
יתרונות למעסיקים:
1. מעורבות גבוהה יותר בפעילויות רווחה
כאשר התמריץ קשור למשהו שעובדים כבר מעריכים (עלויות בריאות נמוכות יותר), שיעורי ההשתתפות עולים באופן אורגני. לקוחות IncentFit רבים רואים שיעורי השתתפות בטווח של 60–75%, הרבה מעל ממוצע התעשייה של 20–40% לתמריצים גנריים.
2. תביעות בריאות ועלויות נמוכות יותר
קיזוזי פרמיות מתמרצים גילוי מוקדם וטיפול מנע, שיכולים להפחית תביעות בעלות גבוהה ממצבים שאינם מטופלים או נמצאים בשלב מתקדם. על ידי מעבר מטיפול תגובתי (ריאקטיבי) למניעתי, מעסיקים יכולים למתן הן את העלויות הרפואיות החריפות והמחלות הכרוניות ארוכות הטווח.
3. שימור וגיוס עובדים חזקים יותר
הטבות בעלות ערך פיננסי ברור עוזרות למעסיקים לבלוט בשווקי עבודה תחרותיים. עובדים שרואים את המעסיק שלהם משקיע ישירות בבריאותם, באמצעות הפחתות פרמיות מוחשיות, נוטים יותר להישאר.
יתרונות לעובדים:
1. הקלה פיננסית מיידית וגלויה
בשנה האחרונה, הפרמיה השנתית הממוצעת לכיסוי משפחתי הגיעה ל-25,572 דולר וממשיכה לעלות, מה שהופך אפילו קיזוזים צנועים למשמעותיים. הפחתה של 25 דולר לחודש חוסכת לעובדים 300 דולר בשנה – כסף שהם שמים לב אליו בכל תלוש שכר.
2. גמישות לצרכים שונים
בין אם עובד מעדיף אתגרי כושר, בדיקות מנע, קורסי תזונה או תוכניות מודעות (Mindfulness), ניתן לבנות קיזוזי פרמיות כך שיאפשרו מסלולים מרובים להרוויח את התגמול.
3. יצירת הרגלים לטווח ארוך
בניגוד לתמריצים חד-פעמיים, קיזוזי פרמיות שוטפים מעודדים השתתפות מתמשכת לאורך כל השנה, מה שהופך התנהגויות בריאות לחלק עקבי מחיי היומיום.
מסקנה
קיזוזי פרמיות מוכיחים שהחזר מעסיק עבור פרמיות ביטוח בריאות אינו רק אפשרי, אלא עוצמתי. על ידי חיבור הקלה פיננסית אמיתית להתנהגויות בריאות, מעסיקים מניעים מעורבות גבוהה יותר, שימור חזק יותר והחזר השקעה (ROI) מדיד.
אם תרצו לחקור כיצד קיזוזי פרמיות יכולים לשנות את תוכנית הרווחה של הארגון שלכם, אנחנו כאן כדי לעזור. קבעו פגישת אסטרטגיה עם מומחי ההטבות שלנו, ונעבור איתכם בדיוק על האופן שבו IncentFit מקלה על תכנון, השקה ומעקב אחר תוכנית קיזוז פרמיות שמספקת הן מעורבות והן החזר על ההשקעה.
קיזוזי פרמיות: שאלות נפוצות
ש: האם מעסיק יכול להחזיר פרמיות ביטוח בריאות דרך תוכנית רווחה?
ת: כן, החזר מעסיק עבור פרמיות ביטוח בריאות ניתן לבנות כתמריץ מרצון תחת כללי ה-ACA וה-EEOC.
ש: במה שונה קיזוז פרמיה מחשבון החזר בריאות (HRA)?
ת: קיזוז מפחית פרמיות מראש; חשבונות HRA מחזירים הוצאות לאחר שהוצאו בפועל.
ש: מה צריך להיות שוויו של קיזוז פרמיה?
ת: רוב המעסיקים מציעים בין 50 ל-100 דולר לחודש, בהתאם ליעדים, לתקציב ולעיצוב התוכנית.
ש: האם קיזוזי פרמיות עובדים עבור כל הדמוגרפיות של העובדים?
ת: כן, כיוון שחיסכון פיננסי פונה לכולם באופן אוניברסלי. ניתן לחזק את ההשתתפות עוד יותר באמצעות אפשרויות פעילות מרובות ותכנון אתגרים כוללני (המכיל את כולם).


